
Depuis 2024, trois constructeurs chinois, MG, BYD et Chery, grignotent des parts de marché en Europe au détriment de marques historiques. MG a écoulé plus de 240 000 voitures en Europe l’an dernier, loin devant Suzuki, Mazda ou Jeep. BYD, en particulier, est entrée dans le top 25 des marques les plus vendues en juin 2025, dépassant Suzuki, MINI et Jeep. Cette montée en puissance reflète un repositionnement stratégique dans le secteur automobile européen.
Une progression spectaculaire en deux ans
Portés par la dynamique de BYD, MG et Chery, les constructeurs chinois ont atteint une part de marché record de 7,4 % en septembre 2025, marquant une progression spectaculaire par rapport à 2023, où leur part n’était que de 3,3 %. Le succès repose principalement sur trois acteurs dominants, BYD, MG et Chery, qui représentent plus de 83 % des ventes chinoises sur le continent.
MG, BYD et Chery, regroupés en à peine 1 431 unités au début 2026, ouvrent une compétition féroce pour le leadership chinois en Europe. Ce resserrement des écarts témoigne d’une dynamique où la hiérarchie peut basculer en quelques mois.
Un modèle économique éprouvé
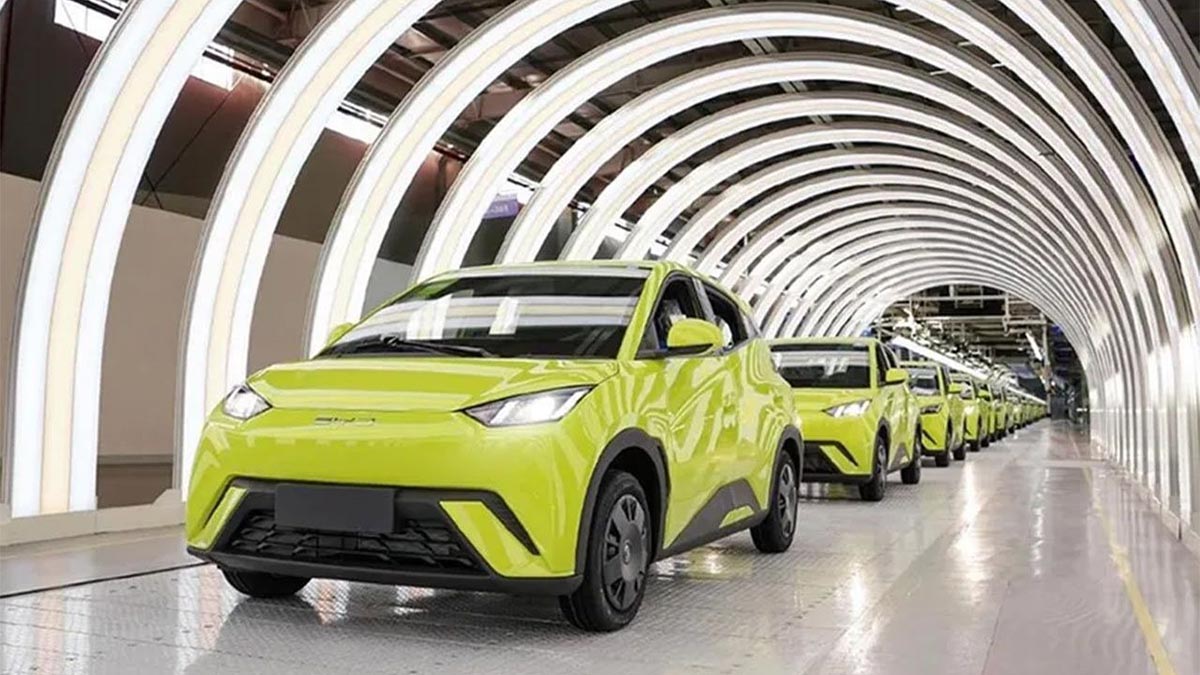
Le succès de ces marques repose sur une double stratégie : des prix compétitifs et une gamme diversifiée. BYD s’est imposé comme le leader incontesté, proposant une gamme complète depuis la citadine Dolphin jusqu’au SUV Sealion, chaque modèle alliant performance et prix compétitif. Quatre des dix PHEV les plus vendus en Europe en septembre sont désormais d’origine chinoise, confirmant la relocalisation stratégique des priorités industrielles vers les technologies hybrides, mieux adaptées aux politiques fiscales et aux contraintes douanières européennes.
Cette flexibilité technologique s’avère décisive face aux droits de douane. La Commission européenne a adopté, le 29 octobre 2024, un règlement instaurant des droits de douane supplémentaires sur les véhicules électriques en provenance de Chine, prévoyant d’ajouter une surtaxe pouvant aller jusqu’à 35 % du prix de ces véhicules. Pour continuer leur percée, les marques chinoises ont trouvé une parade : miser davantage sur les hybrides et hybrides rechargeables, qui ne sont pas concernés par la surtaxe mise en place en 2024, et connaissent un véritable essor.
L’industrie européenne sous pression
Polestar, une émanation de Volvo détenue par Geely, dépasse allégrement DS Automobiles. La Chine n’est plus un acteur marginal mais un pilier émergent du marché européen, devant certains groupes historiques. Les grands constructeurs traditionnels doivent désormais accélérer leur transition électrique et réduire leurs coûts pour rester compétitifs.
Stellantis a enregistré la baisse la plus sévère : 8,6 % d’immatriculations en moins au semestre, descendant à 15,3 % de part de marché. Cette pression s’étend à d’autres groupes, les forçant à revoir leur stratégie commerciale et leurs investissements en R&D.


