
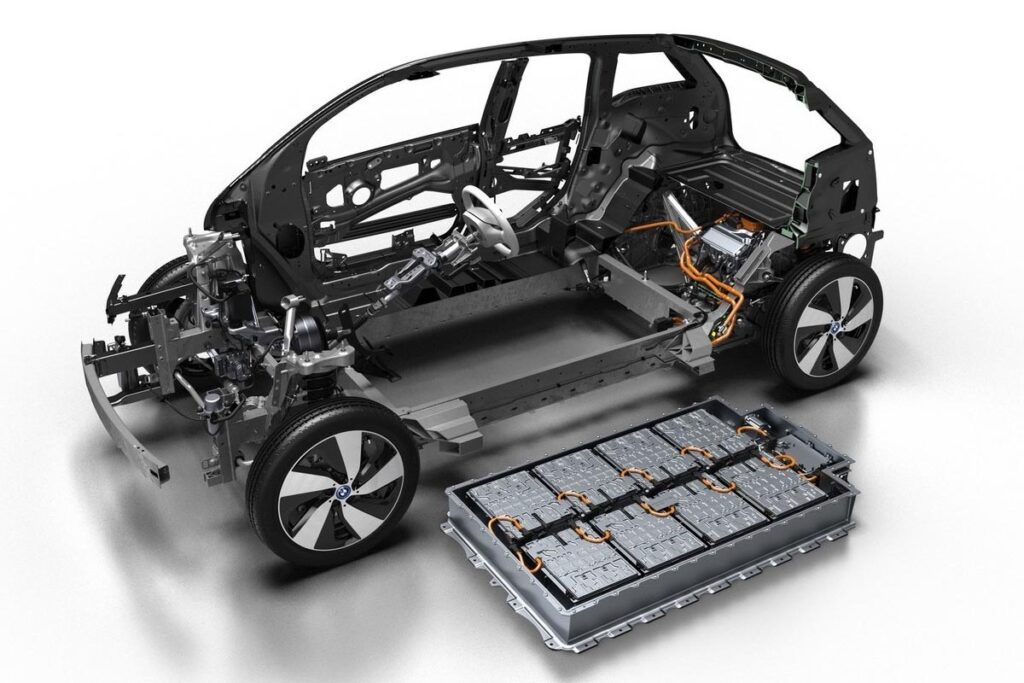
L’Europe se prépare à un changement d’échelle : la gestion des batteries de voitures électriques en fin de vie. Selon Circular Energy Storage, le volume de batteries décommissionnées ou démantelées sur le continent, véhicules électriques, stockage stationnaire et applications industrielles confondus, passerait de 5,8 GWh en 2025 à 106 GWh en 2035, soit une multiplication par dix-huit en une décennie.
Ce sujet ne ressemble pas aux défis initiaux de l’électrification, autonomie, bornes de recharge, prix d’achat. Il touche directement à l’économie des constructeurs. La batterie reste le composant le plus onéreux d’un véhicule électrique, et sa fin de cycle automobile impose désormais des obligations de collecte et de traitement inscrites dans la réglementation européenne.
Depuis le 18 août 2025, la responsabilité élargie du producteur s’applique aux batteries de véhicules électriques : les constructeurs doivent prendre en compte leurs obligations futures de collecte et de recyclage. Cette contrainte fait entrer la fin de vie des batteries dans les comptes des groupes automobiles, à un moment où la filière de traitement européenne reste largement à construire.
Une forte hausse des volumes à traiter d’ici 2035
Le chiffre de Circular Energy Storage donne la mesure du phénomène. Le passage de 5,8 GWh en 2025 à 28 GWh en 2030, puis 106 GWh en 2035, ne concerne pas les seules automobiles : il englobe aussi le stockage stationnaire et les usages industriels. On ne peut donc pas le convertir en un nombre de voitures électriques.
Cette hausse s’explique par le décalage entre l’essor des batteries lithium-ion et leur arrivée en fin de vie. Les modèles vendus en volume à partir de 2020 n’ont, pour beaucoup, que cinq ou six ans et restent en service. Selon l’Agence internationale de l’énergie, les volumes issus des véhicules électriques et du stockage devraient surtout monter fortement au milieu des années 2030, après une durée d’utilisation pouvant atteindre une quinzaine d’années.
Des économies d’échelle qui pourraient réduire les coûts
Le coût du recyclage reste aujourd’hui très variable selon la chimie des cellules, la valeur des matériaux récupérés et les volumes traités. Selon des estimations de Circular Energy Storage, le coût de fin de vie peut atteindre jusqu’à 29 dollars par kWh pour certaines batteries LFP (lithium-fer-phosphate), contre environ 3 dollars par kWh pour les chimies NMC (nickel-manganèse-cobalt).
Cet écart tient d’abord à la valeur des matériaux récupérés : les batteries NMC contiennent du nickel et du cobalt valorisables, tandis que les cellules LFP reposent sur des matériaux généralement moins rémunérateurs pour le recycleur. Il s’explique aussi par les volumes encore relativement faibles actuellement disponibles pour le recyclage.
L’effet d’échelle attendu
Circular Energy Storage projette une baisse du coût de prétraitement à mesure que les volumes augmentent, d’environ 5 900 dollars la tonne vers 1 900 dollars. Cette trajectoire reste une projection, et non une évolution acquise : l’organisme rappelle lui-même qu’appliquer les coûts d’aujourd’hui pour projeter ceux de 2035 serait trompeur, tant le marché sera structurellement différent.
Le mécanisme, lui, relève d’une logique économique classique : plus les volumes augmentent, plus les coûts fixes se diluent et plus les processus s’optimisent. L’industrie des batteries a déjà connu de fortes baisses de coûts avec son industrialisation, mais rien ne garantit que le recyclage suivra une trajectoire identique.
Reste la question des provisions comptables. Depuis l’entrée en application de la responsabilité élargie du producteur, les constructeurs doivent estimer leurs obligations futures. L’Institut Mobilités en Transition, avec EY, chiffre à plus d’un milliard d’euros par an les provisions susceptibles d’être nécessaires à partir de 2026 pour les batteries mises sur le marché européen. L’étude souligne que ce calcul dépend d’hypothèses encore incertaines : durée de vie, seconde vie, coût brut du recyclage et valeur future des matières récupérées.
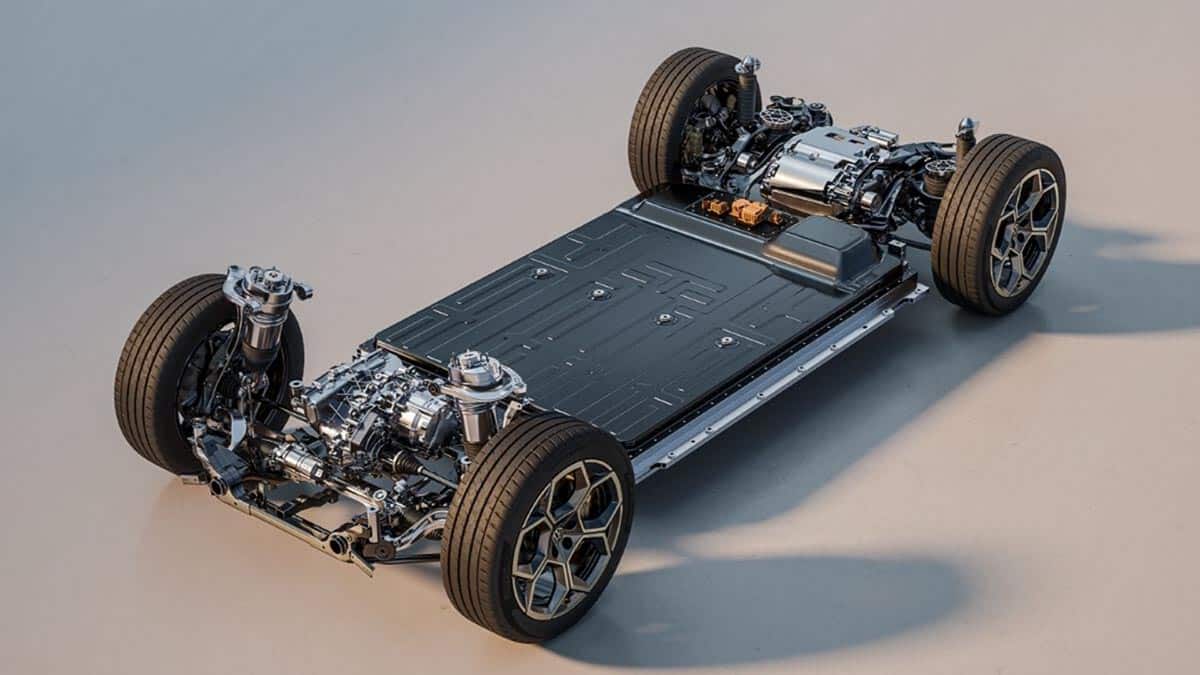
L’enjeu consiste donc à estimer correctement ces obligations : une hypothèse trop élevée sur le coût du recyclage conduirait à surévaluer les provisions, une hypothèse trop optimiste créerait le risque inverse. Compte tenu des montants concernés, la manière dont ces coûts sont anticipés peut influencer les choix industriels et financiers des constructeurs, chimies retenues, écoconception, recyclage internalisé ou externalisé, coentreprises. Une mauvaise estimation pourrait peser sur les comptes et les décisions d’investissement, sans qu’il soit possible d’en déduire mécaniquement un effet sur le prix catalogue des véhicules.
Un potentiel économique réel, mais inégal
La fin de l’usage automobile d’une batterie ne signifie pas nécessairement son recyclage immédiat : selon son état, elle peut être réemployée, reconditionnée ou réaffectée à une autre application. Certaines batteries retirées des véhicules conservent une capacité suffisante pour des applications de stockage stationnaire, notamment pour les réseaux électriques ou les installations industrielles. Elles peuvent ainsi connaître une seconde vie dans des usages moins exigeants que la traction automobile avant d’être finalement recyclées.
La valorisation des matières premières critiques
Même lorsqu’elles ne sont plus adaptées à un nouvel usage, les batteries conservent des matériaux valorisables récupérables par recyclage. Elles contiennent du lithium et, selon leur chimie, du nickel et du cobalt. Leur valeur résiduelle varie fortement selon la chimie de la batterie et le cours des matières premières : Circular Energy Storage estime d’ailleurs que le recyclage des cellules LFP ne deviendrait économiquement positif en Europe que vers 2037.
La récupération de ces matériaux revêt un enjeu stratégique pour l’Europe, dont les chaînes d’approvisionnement restent fortement dépendantes de pays tiers. Le recyclage peut ainsi contribuer à réduire la dépendance européenne aux importations tout en développant une chaîne de valeur locale. C’est l’un des objectifs explicites du règlement européen sur les batteries, qui imposera à partir de 2031 des proportions minimales de matières recyclées dans les batteries de véhicules électriques, de l’ordre de 16 % pour le cobalt, 6 % pour le lithium et 6 % pour le nickel, avec des seuils renforcés en 2036.

Circular Energy Storage anticipe une très forte augmentation des volumes de batteries usagées au cours de la prochaine décennie, ce qui devrait profondément modifier l’économie du réemploi et du recyclage. La montée en puissance de cette filière pourrait également soutenir l’emploi industriel en Europe, à condition que les capacités de traitement et de récupération des matériaux soient effectivement implantées sur le continent.
Une ambition européenne face à l’avance asiatique
L’Europe ambitionne de développer une filière de premier plan, mais elle reste confrontée à une forte avance asiatique. Selon l’Agence internationale de l’énergie, la Chine concentre plus des trois quarts de la capacité mondiale de prétraitement des batteries et environ 90 % des capacités de récupération des matériaux. Les constructeurs européens se trouvent dans une situation délicate : ils doivent investir dans la production de cellules tout en développant en parallèle les capacités de traitement en fin de vie.
Ce double effort industriel comporte un risque : dépendre de solutions asiatiques pour traiter les batteries usagées, comme c’est déjà le cas pour la production de cellules neuves. La Commission européenne reconnaît que ses installations capables d’extraire lithium, cobalt et nickel de la « black mass » ne représentent encore qu’une fraction des besoins futurs et prévoit jusqu’à 300 millions d’euros de soutien à des projets de matières premières critiques liés à la chaîne de valeur des batteries.
Des arbitrages encore ouverts
Le cadre réglementaire transforme l’économie du véhicule électrique. Les constructeurs ne peuvent plus raisonner sur le seul coût de production et de vente : ils doivent intégrer l’ensemble du cycle de vie de leurs produits, ce qui suppose de nouveaux outils de gestion financière et de nouvelles compétences industrielles.
Le financement de cette transition reste à trancher. Intégrer ces coûts dans le prix des véhicules neufs, créer un mécanisme dédié, mutualiser les efforts entre constructeurs : ces choix économiques et politiques pèseront sur la compétitivité future de l’industrie automobile européenne.


