
La Commission européenne veut renforcer la part de composants fabriqués dans l’UE et favoriser les matériaux bas carbone. Un virage industriel qui pourrait augmenter certains coûts de production, sans permettre pour l’instant de conclure à une hausse générale des prix des voitures.
Le 4 mars 2026, la Commission européenne a présenté son Industrial Accelerator Act (IAA), une proposition de règlement destinée à renforcer la production industrielle européenne et sa décarbonation. Le texte n’est pas encore adopté : il suit la procédure législative ordinaire. L’idée de fond est de refaire de l’Europe une machine à produire dans les secteurs jugés stratégiques, dont l’automobile et l’ensemble de la filière électrique.
Fabriquer davantage en Europe peut coûter plus cher, du moins à court terme, et une partie de ce surcoût pourrait se retrouver sur l’étiquette. Le calendrier tombe dans un marché fragilisé : l’Union européenne et le Royaume-Uni ont totalisé environ 12,8 millions d’immatriculations de voitures particulières neuves en 2025, un total qui reste environ 2,5 millions d’unités inférieur au niveau enregistré en 2019 sur un périmètre comparable. Moins de volumes et plus de coûts : l’équation est délicate.
Ce que prévoit vraiment l’Industrial Accelerator Act
La Commission présente l’IAA comme un accélérateur industriel. Objectif affiché : porter la part de l’industrie manufacturière dans le PIB de l’UE de 14,3 % en 2024 à 20 % en 2035. Pour l’automobile, la proposition agirait surtout par les marchés publics, les aides publiques et certains dispositifs visant les flottes d’entreprise, avec des critères liés à l’origine européenne et à l’empreinte carbone.

Ces critères pèseraient d’abord sur l’éligibilité de certains véhicules ou composants aux marchés publics et aux dispositifs de soutien, plutôt que sur le choix direct du particulier. Le texte proposé va d’ailleurs beaucoup plus loin qu’un simple lieu d’assemblage : pour certains véhicules concernés par les aides aux flottes, il prévoit un assemblage dans l’Union, un seuil d’au moins 70 % de la valeur des composants hors batterie d’origine européenne, ainsi que des exigences spécifiques pour la batterie et des seuils de l’ordre de 50 % pour certaines parties de la chaîne de traction électrique et de l’électronique. Une partie de ces exigences serait différée après l’entrée en vigueur.
Concrètement, respecter ces critères suppose des choix de fournisseurs, des audits, des chaînes logistiques plus courtes, parfois de nouveaux matériaux et des investissements lourds. Une usine qui bascule vers de l’acier « plus vert », une ligne d’assemblage qui s’adapte, une batterie qui doit cocher plus de cases : ces adaptations peuvent augmenter les coûts industriels. Reste à savoir quelle part les constructeurs répercuteront réellement sur les prix catalogue, dans un marché où la concurrence demeure forte.
Voiture électrique, aides et dépendances : le vrai enjeu
La proposition met un projecteur particulier sur la mobilité électrique, avec l’idée de favoriser une chaîne de valeur européenne face à une concurrence chinoise en avance sur les coûts et les volumes. L’objectif est de réduire certaines dépendances stratégiques envers les fournisseurs non européens, en particulier dans les batteries et plusieurs composants clés. Une voiture assemblée en Europe peut toutefois intégrer encore des matières premières ou des pièces venues de pays tiers : « made in Europe » n’équivaut pas mécaniquement à « sans la Chine ».
Contrairement à ce que l’on lit parfois, l’IAA introduit des critères d’empreinte carbone et d’origine européenne réservés à certains marchés et soutiens publics ; il ne crée pas, en l’état, un « éco-score » européen grand public qui serait apposé sur chaque voiture. À ne pas confondre, du reste, avec le score environnemental français, antérieur à l’IAA et déjà utilisé pour déterminer l’éligibilité de certaines voitures électriques aux aides nationales.
Les aides deviennent malgré tout un levier : certains soutiens publics pourraient être réservés aux véhicules ou composants respectant les futurs critères européens d’origine et de décarbonation prévus par ces textes. Une forme de préférence européenne implicite, favorable aux usines locales, moins évidente pour l’acheteur si le modèle bien classé s’avère plus cher que son équivalent importé. L’impact sur les aides françaises, lui, ne peut pas être déduit directement de l’IAA : il dépendra du texte finalement adopté et de sa traduction dans les dispositifs nationaux.
Une industrie déjà sous tension
Le contexte n’est pas celui d’une industrie florissante qui s’offrirait un grand plan de confort. Avec des immatriculations toujours nettement sous le niveau d’avant-pandémie, les économies d’échelle se réduisent, et dans l’automobile ce sont précisément les volumes qui amortissent les usines, les plateformes et la R&D.
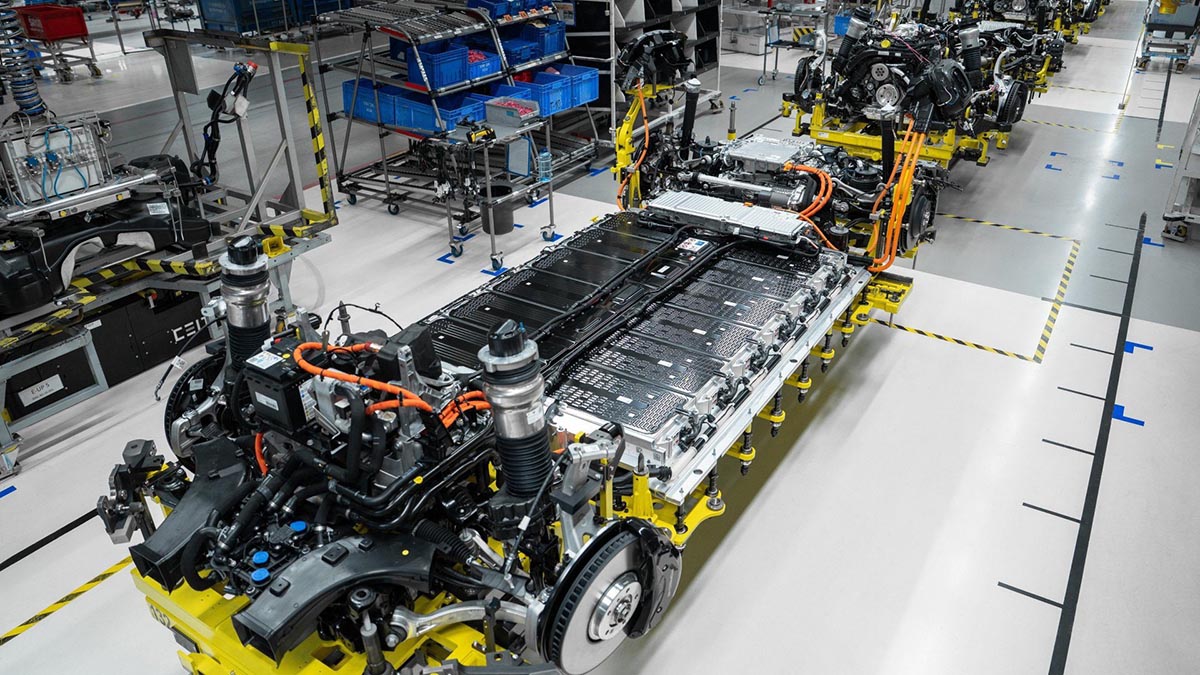
La crise frappe fort en Allemagne. Chez Volkswagen AG, un accord conclu fin 2024 prévoit déjà la suppression, socialement encadrée, de plus de 35 000 postes en Allemagne d’ici 2030 ; le groupe a depuis annoncé une nouvelle phase de restructuration plus large. Demander à des constructeurs sous pression d’investir massivement pour relocaliser et décarboner est cohérent politiquement, mais lourd financièrement.
Bruxelles avance des montants importants pour accompagner ce virage, sans qu’ils relèvent tous de l’IAA. Le Clean Industrial Deal prévoit une Banque pour la décarbonation industrielle visant 100 milliards d’euros de financements, notamment grâce au système d’échange de quotas ETS, au Fonds pour l’innovation et aux mécanismes européens d’investissement. Ces financements visent d’abord l’investissement industriel ; ils ne garantissent pas, à eux seuls, une baisse du prix payé par l’acheteur final.
L’effet réel sur les prix reste donc incertain : il dépendra du niveau d’exigence retenu dans le texte définitif, des aides accordées, de la localisation des fournisseurs et de la capacité des constructeurs à absorber une partie des coûts.


