
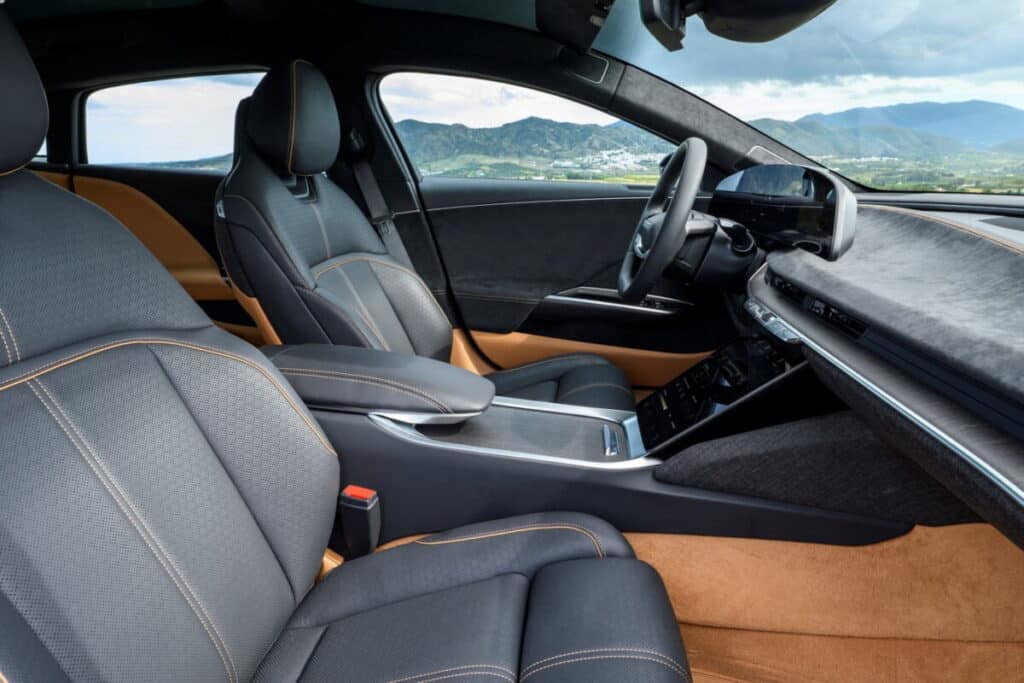
Avec jusqu’à 960 km d’autonomie WLTP pour l’Air Grand Touring, Lucid dispose d’une vitrine technologique spectaculaire. Ses comptes le sont tout autant : en 2025, le constructeur américain a perdu 2,698 milliards de dollars pour 15 841 véhicules livrés.
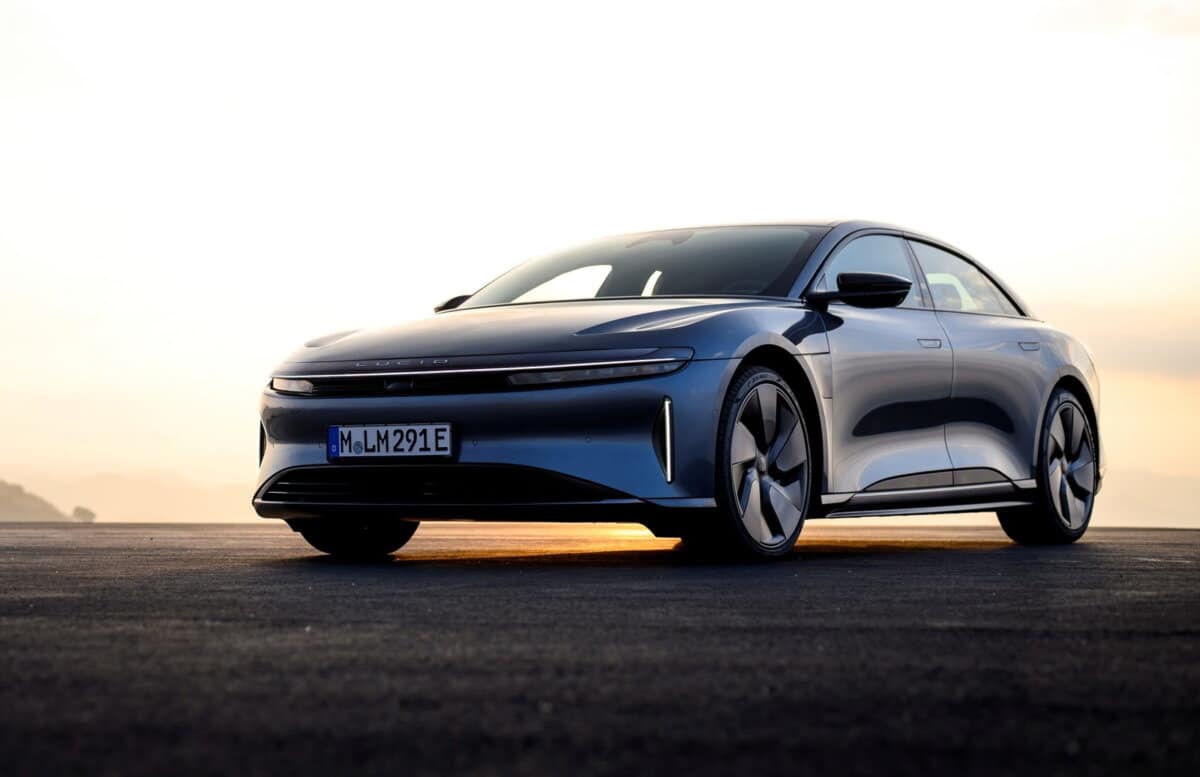
La Lucid Air aligne une fiche technique de premier plan, face à des références comme la Tesla Model S, la Porsche Taycan ou l’Audi RS e-tron GT. Le paradoxe n’en est que plus frappant : rapportée mécaniquement aux 15 841 véhicules livrés en 2025, la perte nette annuelle de 2,698 milliards de dollars représente environ 170 000 dollars par voiture. Ce ratio ne correspond pas à la perte industrielle réalisée sur chaque exemplaire, puisqu’il intègre l’ensemble des dépenses du groupe, de la R&D au développement de futurs modèles.
Le cas dépasse Lucid : fabriquer une électrique premium en faible volume peut devenir un sport à très haut risque, même quand la technologie impressionne.
Une vitrine technologique, des comptes dans le rouge
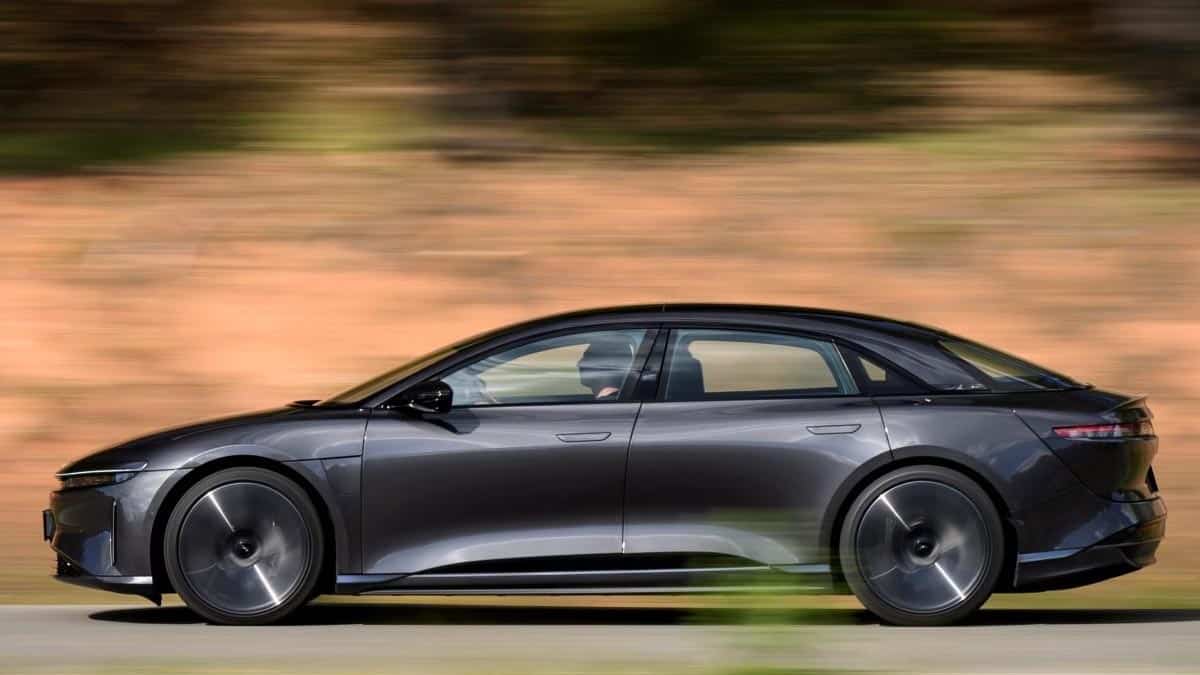
En 2025, Lucid a réalisé 1,354 milliard de dollars de chiffre d’affaires pour une perte nette de 2,698 milliards. Les livraisons progressent, 15 841 unités, en hausse de 55 %, mais restent à un niveau de micro-volume industriel. Le constructeur ne livrait d’ailleurs plus seulement l’Air : la production et les premières livraisons du grand SUV Gravity ont débuté fin 2024.
Ce volume est comparable à celui de Ferrari (13 640 voitures expédiées en 2025) ou de Bentley (10 131 livraisons), à une différence près : ces deux marques dégagent des marges. Bentley a par exemple affiché 216 millions d’euros de résultat opérationnel en 2025, soit 8,3 % de marge. Chez Lucid, la haute technologie coûte cher tant qu’elle n’est pas amortie : plateforme, électronique de puissance, batterie, outillage, logistique, réseau… tout pèse.
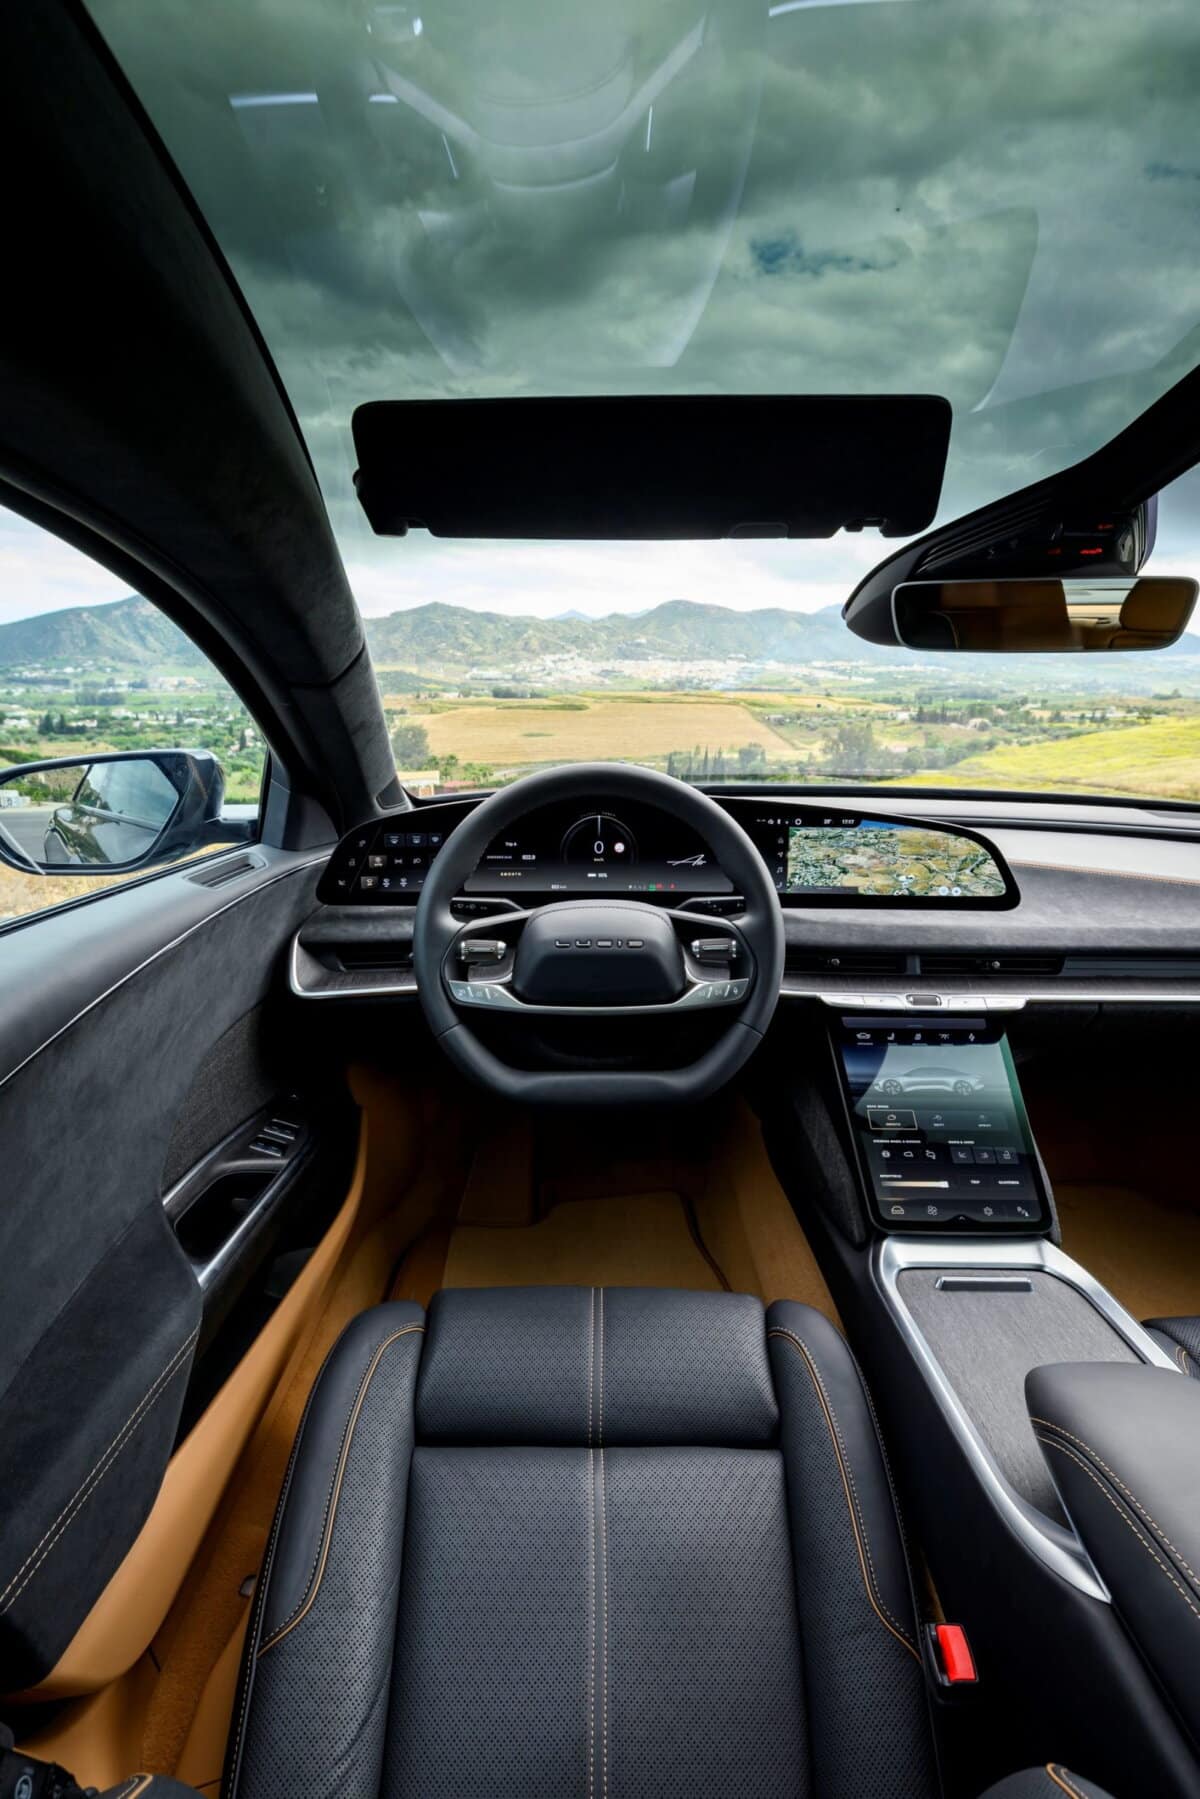
L’Air conserve des caractéristiques techniques de premier plan, avec jusqu’à 960 km d’autonomie WLTP sur la Grand Touring (611 kW, soit 831 ch) et une architecture pensée autour d’une forte recherche d’efficience.
2026, une situation qui se dégrade
Lucid avait initialement visé une production de 25 000 à 27 000 véhicules en 2026, soit environ 36 à 47 % de plus qu’en 2025. Le constructeur a suspendu cette prévision en mai, avant de réduire volontairement sa production au deuxième trimestre pour limiter les stocks et préserver sa trésorerie : 4 774 véhicules seulement sont sortis des lignes sur le trimestre.
Les comptes 2026 confirment la pression. Sur le seul premier semestre, Lucid a enregistré 2,063 milliards de dollars de perte nette, portant le déficit cumulé à 17,7 milliards de dollars, contre 15,6 milliards fin 2025. Au deuxième trimestre, la société a annoncé un « operational reset », identifié 1,4 milliard de dollars d’améliorations de trésorerie potentielles pour 2026 et terminé la période avec 3 milliards de dollars de liquidités disponibles.
La restructuration a suivi le même mouvement. Après un premier plan de réduction d’environ 12 % des effectifs américains annoncé en février, Lucid a durci le trait en juin : environ 18 % des effectifs américains ont alors été visés, y compris des salariés de production, et la seconde équipe de l’usine AMP-1 a été supprimée.
La marque traîne un historique lourd. Fondée en 2007 sous le nom Atieva, elle n’a jusqu’ici jamais dégagé de bénéfice net sur un exercice annuel. Sa trajectoire dépend donc de sa capacité à financer sa montée en échelle et son chemin vers la rentabilité, à sécuriser des partenaires et à tenir la cadence industrielle sans dérive des coûts.
Tesla, un précédent difficile à copier
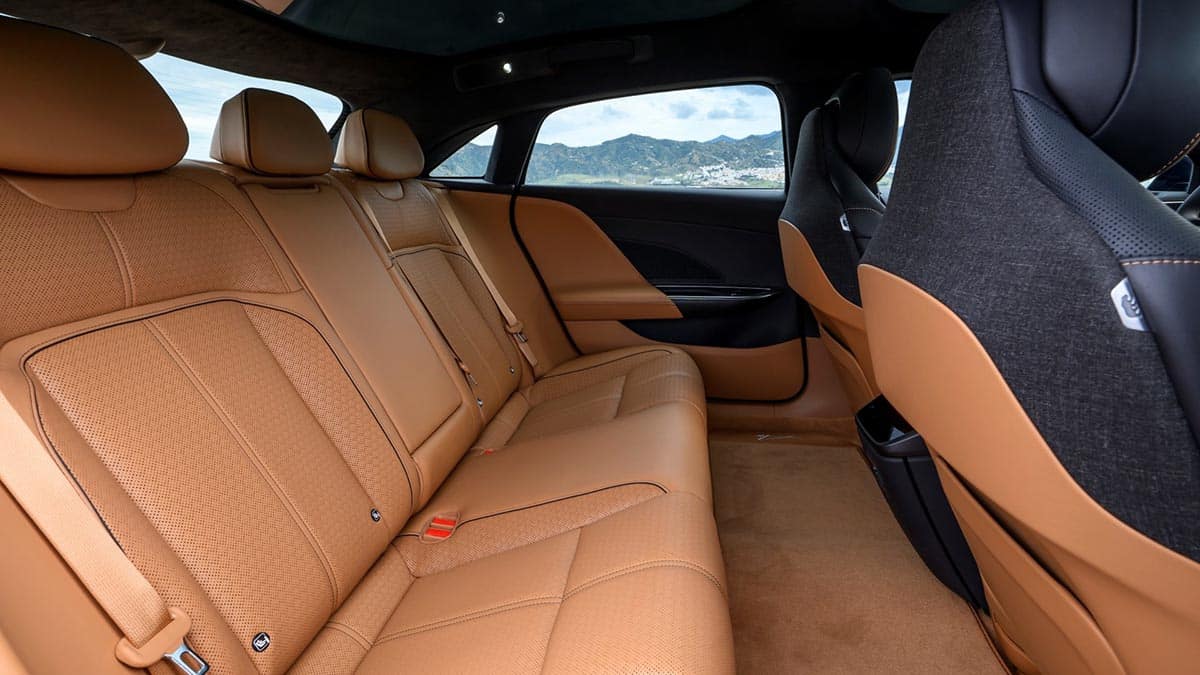
Beaucoup pensent à Tesla : mêmes débuts compliqués, même promesse de rupture, même obsession du volume. Tesla a toutefois mis dix-sept ans à signer son premier exercice complet bénéficiaire, en 2020 (721 millions de dollars de bénéfice net), après quelques trimestres dans le vert au T3 2018 puis aux T3 et T4 2019. La montée en cadence du Model 3, puis l’arrivée du Model Y, ont changé l’échelle industrielle de la marque, même si d’autres éléments, en particulier les revenus tirés des crédits réglementaires (environ 1,58 milliard de dollars en 2020), ont aussi contribué à ce premier bénéfice annuel.
La différence tient aujourd’hui en un mot : concurrence. Quand Tesla montait en puissance, le marché acceptait plus facilement la nouveauté. Désormais, l’acheteur de grosse électrique compare tout : autonomie, puissance de charge, réseau, valeur de revente, ergonomie. Même une auto aussi aboutie que la Lucid Air doit se battre pour exister face à des marques installées et à des acteurs plus agressifs sur les prix.
Une gamme Midsize pour changer d’échelle
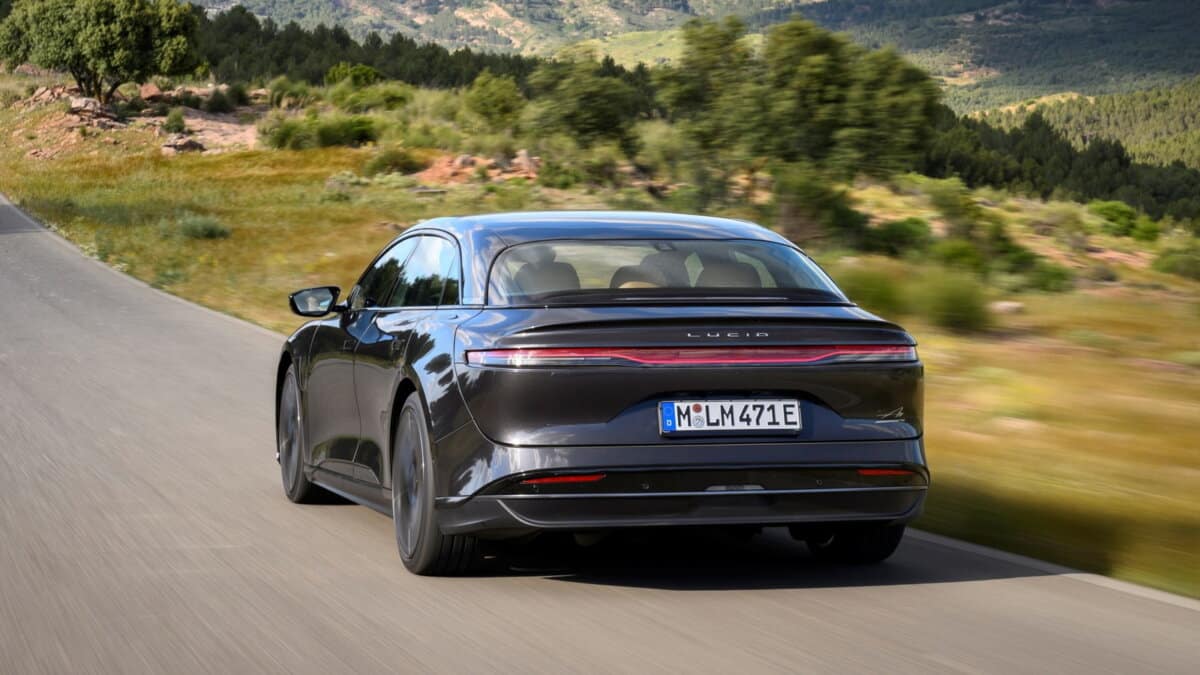
Le plan produit doit changer de dimension. Lucid prépare une nouvelle plateforme Midsize comprenant les SUV Cosmos et Earth, plus accessibles et destinés à des volumes nettement supérieurs. Le constructeur maintient un démarrage de production de cette plateforme à partir de la fin 2026. L’objectif est d’aller chercher le cœur du marché, là où se vendent les SUV familiaux électriques, plutôt que de rester cantonné à la berline statutaire, face à des silhouettes à gros volume comme le Tesla Model Y.
L’arrivée tardive complique néanmoins la donne : d’ici là, restylages, nouvelles batteries et évolution des réseaux de recharge auront encore rebattu les cartes.
Sur le marché français, le prix catalogue de l’Air n’est pas clairement établi à ce stade, ce qui complique la lecture de son atterrissage commercial. Le positionnement, lui, reste résolument haut de gamme.
Ce constat n’enterre ni l’électrique ni Lucid. Il rappelle une règle que l’industrie connaît par cœur : l’innovation ne suffit pas, il faut vendre, produire et tenir les coûts. Sans volume ni discipline industrielle, même la meilleure berline du monde peut devenir une manière très élégante de perdre de l’argent.


