
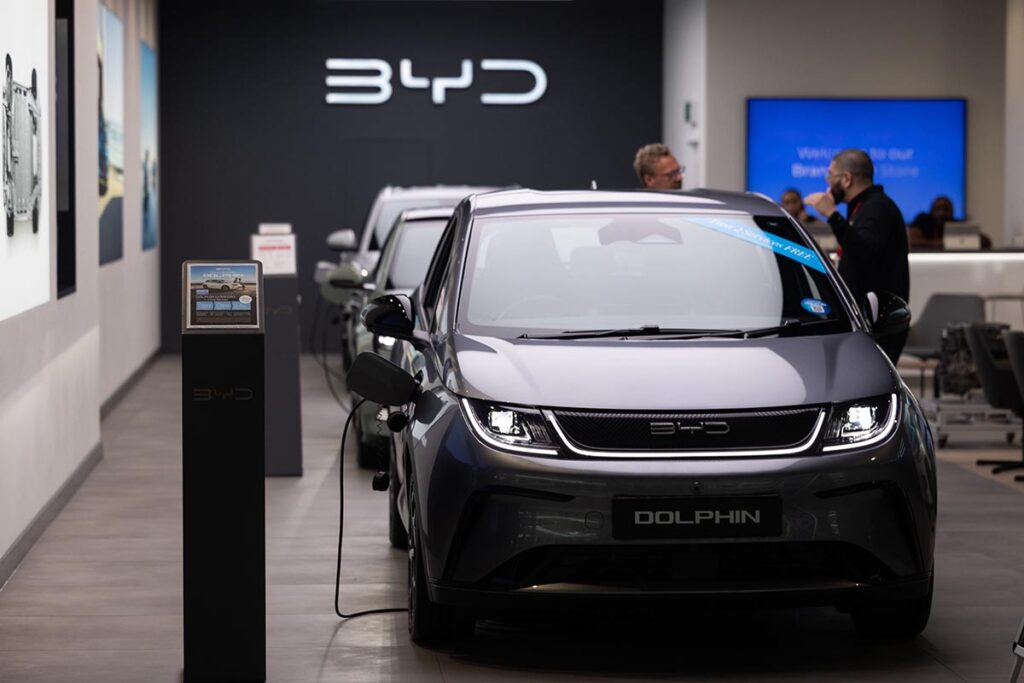
BYD prévoit de porter son réseau européen à 2 000 points de vente fin 2026, tandis que plusieurs des plus grands groupes de distribution du continent multiplient les accords avec des constructeurs chinois.
Longtemps cantonnées à un rôle marginal, les marques chinoises occupent une place centrale dans la transition électrique européenne. Le mouvement se lit d’abord dans les ventes, puis dans la structure même des réseaux commerciaux. BYD, géant mondial des voitures électriques et hybrides rechargeables, accélère son implantation en Europe. Les grands groupes de distribution du continent choisissent d’accompagner cette dynamique plutôt que de la subir, en intégrant plusieurs constructeurs chinois à leur portefeuille.
BYD vise 2 000 points de vente en Europe fin 2026

La marque chinoise ne se contente plus d’être compétitive sur ses produits : elle met une pression directe sur le réseau commercial européen. BYD visait 1 000 points de vente en Europe fin 2025 et prévoit de doubler ce réseau pour atteindre 2 000 points de vente fin 2026. Un rythme de déploiement particulièrement rapide pour une marque encore récemment peu implantée en Europe. En France, le constructeur comptait environ 115 concessions à l’été 2026, contre 85 fin 2025.
Cette expansion commerciale s’accompagne d’une implantation industrielle sur le continent. L’usine automobile de Szeged, en Hongrie, est toujours en construction, sa production de masse étant attendue pour l’année suivante. BYD prépare une usine en Turquie, annoncée pour 2026, un pays qui ne fait toutefois pas partie de l’Union européenne. Le groupe évoque à terme le besoin de trois usines d’assemblage et d’une usine de batteries en Europe. Son conseiller européen Alfredo Altavilla cite la France et l’Espagne parmi les pistes étudiées pour un prochain site.
Ce maillage commercial vise à installer BYD dans une proximité comparable à celle des constructeurs généralistes traditionnels. Un enjeu décisif pour rassurer des clients européens encore attachés à un réseau dense et visible, en particulier pour l’entretien et le service après-vente.
Des ventes tirées par une gamme électrique et hybride rechargeable
Les chiffres confirment que BYD a trouvé sa place sur le marché européen. Le Seal U DM-i s’est hissé parmi les hybrides rechargeables les plus vendus en Europe en 2025. Sur les neuf premiers mois de 2025, les ventes européennes du constructeur avaient plus que triplé sur un an, à 80 807 véhicules. Cette croissance s’appuie sur une gamme mêlant modèles 100 % électriques et hybrides rechargeables, des prix agressifs et des arguments, autonomie, efficience, rapport prix/équipement, que ces modèles mettent en avant.
Pour les constructeurs traditionnels, la menace est double : concurrence tarifaire, mais aussi accélération technologique. Plusieurs constructeurs chinois proposent déjà, sur certains modèles, des architectures électriques 800 V et des systèmes hybrides sophistiqués. Ils misent fréquemment sur une dotation technologique et de confort généreuse dès les premières finitions.
Les géants de la distribution misent sur les marques chinoises
Les grands groupes de distribution du continent ont commencé à intégrer des marques chinoises à leur portefeuille, certains multipliant les nouveaux mandats. Cette diversification leur permet de chercher de nouveaux relais de croissance et de réduire leur dépendance à quelques constructeurs historiques. Longtemps arrimés à une poignée de marques européennes, ils préfèrent élargir leur offre pour anticiper l’évolution du marché.

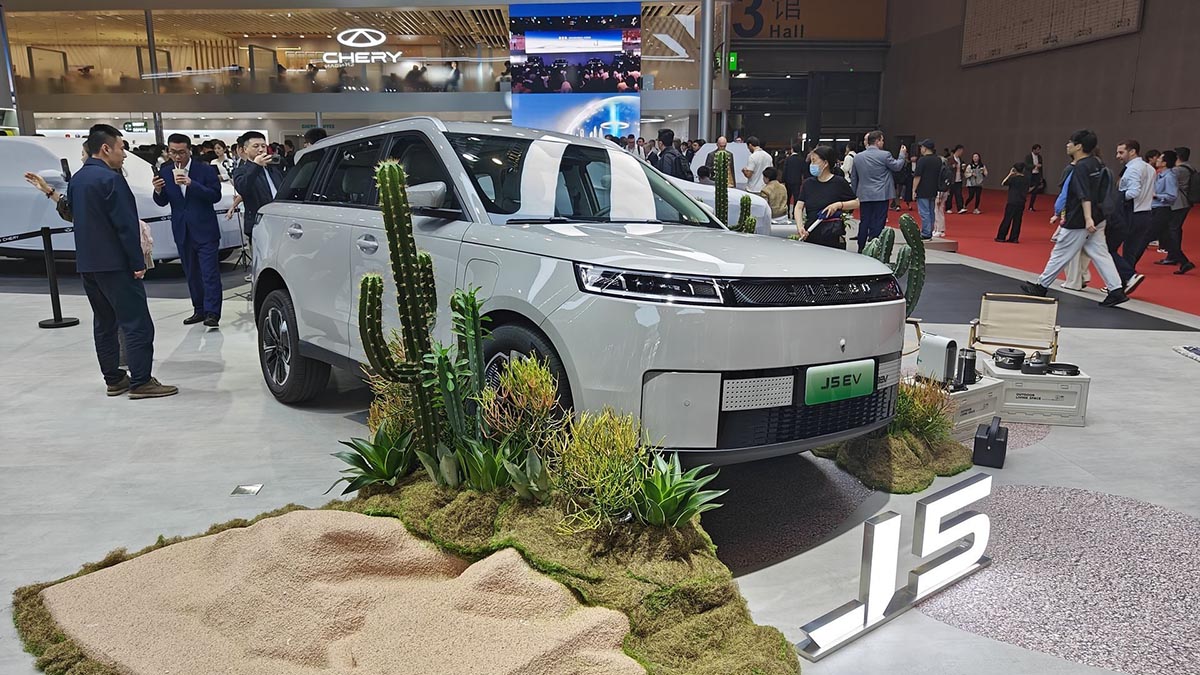
Le cas d’Emil Frey est révélateur. Numéro un du classement ICDP des distributeurs européens, le groupe suisse écoule plus de 600 000 véhicules par an. Selon les pays, ses différentes filiales représentent Chery, Xpeng ou des marques du groupe GWM. Hedin Mobility Group a lui aussi noué, selon les marchés et les périodes, des accords avec plusieurs constructeurs chinois, parmi lesquels BYD, Hongqi et Xpeng. Penske, pourtant ancré dans le premium, a ouvert au Royaume-Uni des franchises Chery et Geely.
Pour ces groupes, intégrer une marque chinoise permet de ne pas laisser cette clientèle à un distributeur concurrent. L’arrivée des constructeurs chinois n’est plus une hypothèse, mais un pilier du marché, et les distributeurs ne veulent pas rater ce virage.
Une part de marché en forte progression
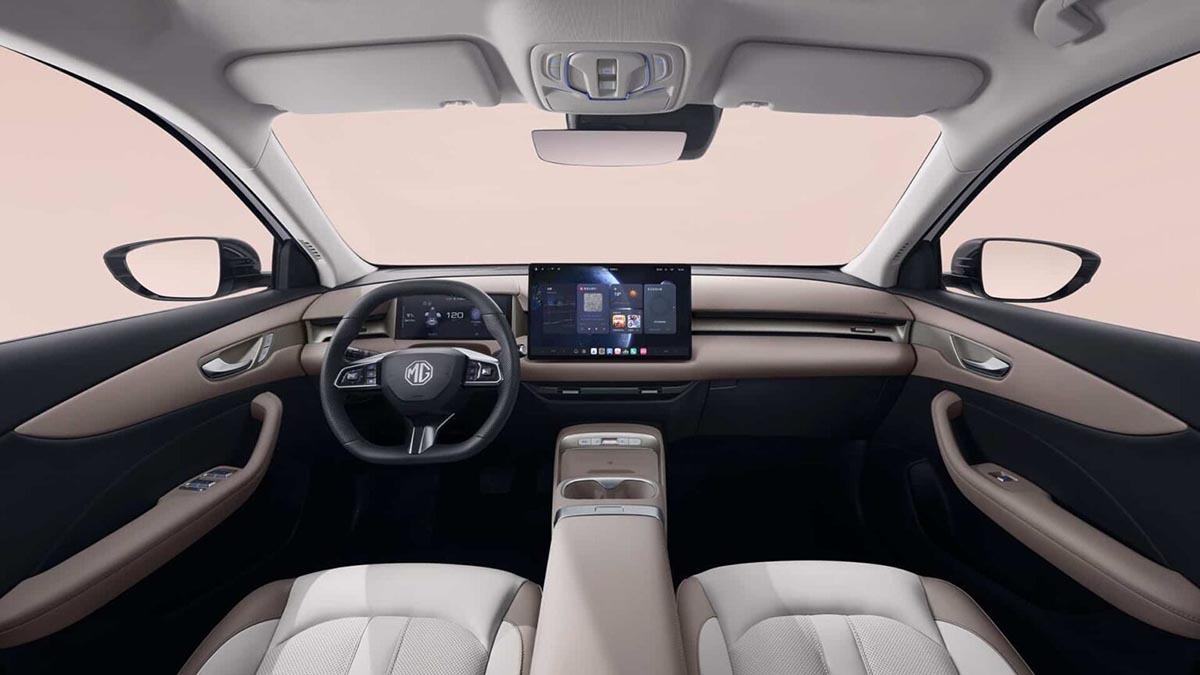
Selon JATO Dynamics, les marques chinoises ont presque doublé leur part du marché européen au premier semestre 2025, de 2,7 % à 5,1 %. Leur progression s’est poursuivie au second semestre, Dataforce évaluant leur part à 7,4 % sur le seul mois de septembre. Au premier semestre 2026, cette part avoisinait 9 % des ventes de voitures neuves dans l’Union européenne. Portée par MG, BYD et Omoda/Jaecoo, qui concentrent une grande partie des volumes, la dynamique place le seuil des 10 % à portée.
Ces chiffres traduisent une tendance installée, portée par des produits jugés compétitifs dans l’électrique et l’hybride rechargeable. Les constructeurs historiques ne peuvent plus l’ignorer, et les distributeurs, eux, ont tranché : accompagner ce mouvement plutôt que le subir.


