
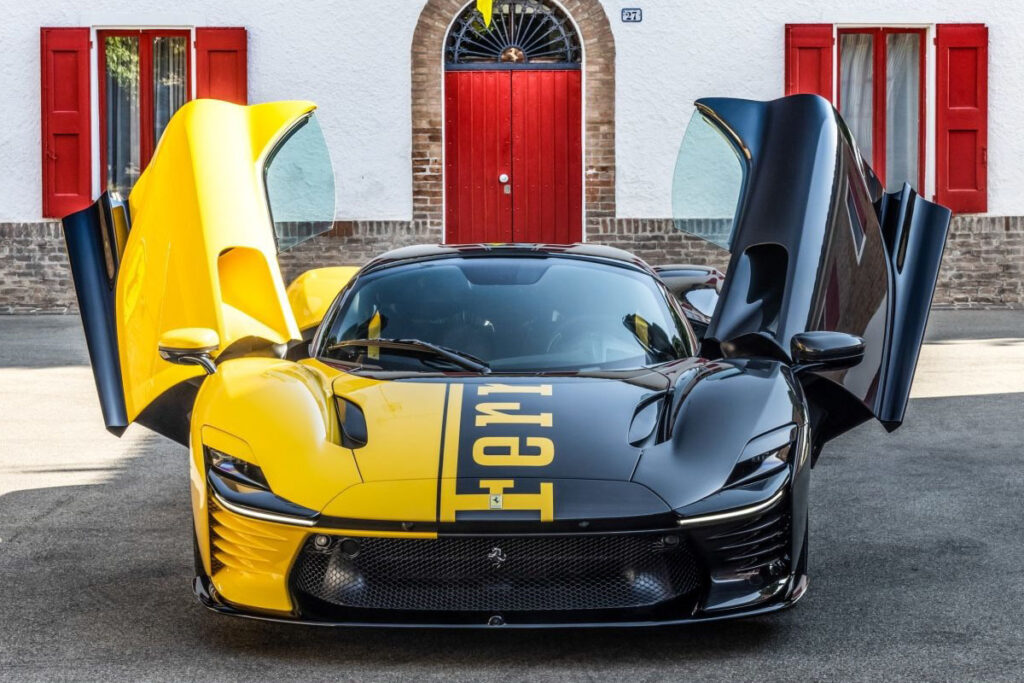
Adjugée 26 millions de dollars à Monterey le 16 août 2025, cette Daytona SP3 unique a établi un record pour une Ferrari neuve aux enchères. Son caractère caritatif peut ouvrir droit à une déduction fiscale aux États-Unis, mais les économies avancées sont beaucoup moins certaines que ne le suggèrent certains calculs.
Le 16 août 2025, lors de la vente RM Sotheby’s organisée à Monterey, une Ferrari Daytona SP3 Tailor Made a été adjugée 26 millions de dollars, sans frais acheteur. Ferrari y voit un record pour une Ferrari neuve vendue aux enchères. Les Daytona SP3 proposées sur le marché secondaire peuvent atteindre plusieurs millions de dollars, mais la juste valeur marchande de cet exemplaire précis reste à documenter : sans elle, chiffrer une éventuelle part déductible relève de la conjecture.
Un exemplaire supplémentaire pour une vente caritative

Le profil sculptural de la Daytona SP3 révèle l’obsession Ferrari pour l’aérodynamisme actif et l’héritage des prototypes de course des années 60
La Daytona SP3 était limitée à 599 exemplaires, tous attribués avant le lancement de la production. Ferrari en a construit un de plus, identifié « 599+1 », spécialement pour cette vente. RM Sotheby’s le décrit comme un exemplaire 2025 assemblé aux spécifications américaines.
Sa livrée associe le Giallo Modena à de la fibre de carbone apparente, et la voiture reçoit pour la première fois sur une Ferrari de route un grand logotype de la marque courant sur la carrosserie. L’habitacle mêle un tissu Q-Cycle issu de pneus recyclés à des éléments en fibre de carbone apparentés à ceux employés par la Scuderia Ferrari en Formule 1. Le profil, lui, met en évidence un travail aérodynamique fondé principalement sur des solutions passives, dans l’esprit des prototypes d’endurance Ferrari des années 1960.

Sous la carrosserie, le V12 atmosphérique central arrière de 6,5 litres développe 840 ch (618 kW) à 9 250 tr/min et 697 Nm, pour un régime maximal de 9 500 tr/min. Accolé à une boîte à double embrayage à sept rapports, il abat le 0 à 100 km/h en 2,85 s et le 0 à 200 km/h en 7,4 s, selon le constructeur.
Une vente au profit de la Ferrari Foundation

L’habitacle de la Daytona SP3 fusionne technologie de pointe et artisanat italien avec des matériaux nobles dignes d’une oeuvre d’art roulante à 26 millions
D’après RM Sotheby’s, l’intégralité du produit de la vente devait bénéficier à la Ferrari Foundation, reconnue comme organisme caritatif 501(c)(3) aux États-Unis, pour financer de futures initiatives éducatives. Le projet alors mis en avant portait notamment sur la reconstruction de l’Aveson Charter School, en Californie. C’est ce statut caritatif qui a nourri l’idée d’une opération fiscalement avantageuse pour l’acheteur.
L’avantage fiscal supposé : à manier avec prudence

Selon l’IRS, seule la fraction du prix dépassant la juste valeur marchande du bien peut éventuellement être considérée comme un don déductible, et encore faut-il que l’acquéreur puisse prouver qu’il savait payer au-delà de cette valeur. Aux États-Unis, les dons en numéraire à certains organismes peuvent ensuite être déduits dans la limite de 60 % du revenu brut ajusté, sous réserve des règles applicables, des autres contributions du contribuable et d’éventuels reports sur les cinq années suivantes.
Dans un scénario purement théorique où 20 millions de dollars seraient intégralement déductibles et où cette somme réduirait un revenu imposé au taux fédéral marginal de 37 %, l’économie fédérale pourrait atteindre 7,4 millions. La situation réelle de l’acheteur n’étant pas connue, il est impossible d’en déduire son coût net effectif. Ce calcul repose sur des hypothèses fragiles : une juste valeur fixée arbitrairement, une déduction admise en totalité, un acquéreur imposable aux États-Unis et un revenu suffisant pour absorber la déduction la même année.
Une déduction ne rembourse pas la dépense : elle réduit éventuellement le revenu imposable, sous conditions. L’avantage fiscal éventuel dépend de la résidence, du revenu, des autres dons et des justificatifs de l’acquéreur. Le prix payé ne se transforme pas automatiquement en déduction, et encore moins en remboursement d’impôt.
Reste l’argument patrimonial. La voiture demeure un actif détenu par son propriétaire, mais son produit net de revente est impossible à anticiper : il dépendrait du marché, des éventuelles restrictions contractuelles imposées par Ferrari, des frais, de la fiscalité sur la plus-value, de l’entretien et du stockage. Sa rareté peut soutenir sa cote sans pour autant garantir une plus-value, et rien ne permet de présenter une revente future comme une économie déjà réalisée.


